- Profesionales de tu provincia
- Buscar y pedir presupuesto no te cuesta nada
- No compramos ni vendemos coches ni barcos
¿Cuándo compensa declarar siniestro total de tu coche?
En resumen
Declarar un siniestro total compensa cuando el coste de la reparación supera el valor de mercado del coche, evitando gastar más en un vehículo con poco valor. Es recomendable evaluar con un perito y tu aseguradora para tomar la mejor decisión.
Un accidente puede cambiarlo todo en un instante, y si tu coche ha quedado muy dañado, surge la pregunta: ¿debo declarar siniestro total? No siempre es evidente, ya que depende de múltiples factores como el valor del coche, el coste de la reparación, y tus necesidades. Conocer cuándo compensa tomar esta decisión puede ahorrarte tiempo y dinero, y ayudarte a salir de un apuro sin complicaciones.
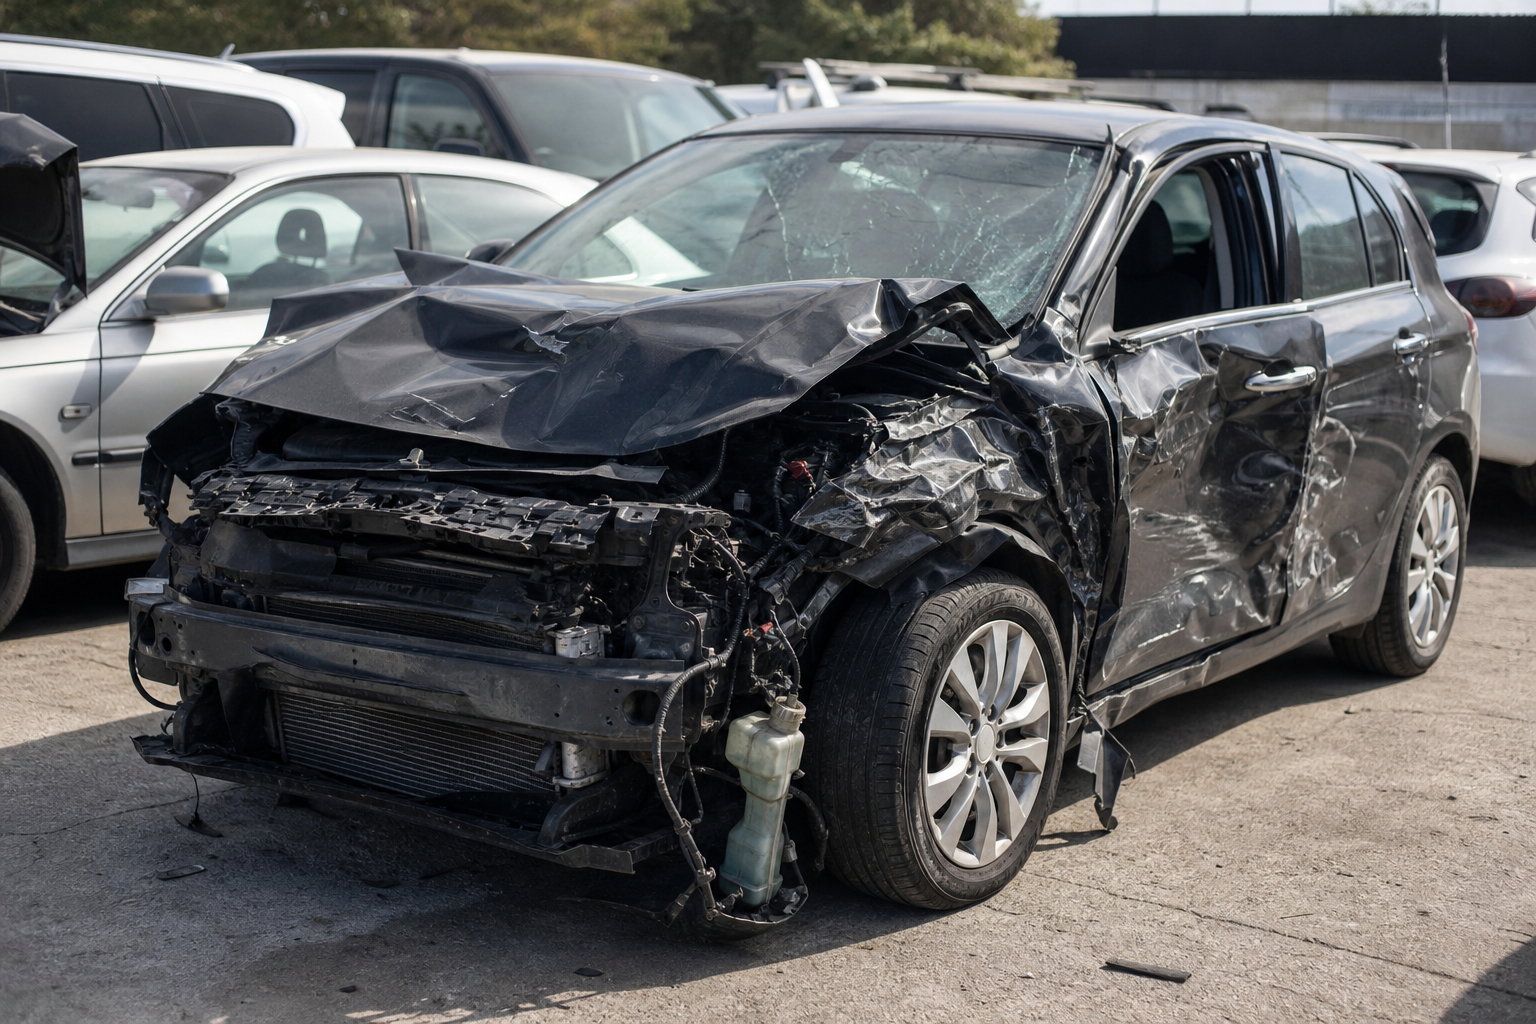
Pasos para determinar si compensa declarar siniestro total
Declarar un siniestro total no es una decisión simple y requiere un análisis cuidadoso. A continuación, te mostramos los pasos necesarios para tomar la mejor decisión.
Evalúa el daño de tu coche
Lo primero es examinar el alcance del daño. Si el coche presenta daños graves, como un chasis doblado o problemas con el sistema de dirección, puede que la opción de reparación no sea viable. Un coche que ha sufrido daños superficiales, como una abolladura en la carrocería, podría ser reparado sin problemas.
Obtén una valoración del coste de reparación
Solicita un presupuesto detallado de los talleres para conocer el coste de la reparación. No existe un umbral único aplicable a todos los casos: la decisión depende de cómo se compara el presupuesto de reparación con el valor de mercado del vehículo y de los criterios de la aseguradora. Cada profesional y compañía aplicará sus criterios, por lo que cada presupuesto debe pedirse por escrito.
Consulta el valor de mercado de tu coche
Investiga el valor de tu coche en el mercado actual. Esto se puede hacer a través de sitios de compraventa de coches o con una tasación profesional. Si el daño es significativo y el valor de tu coche es bajo, podrías enfrentar pérdidas financieras mayores al reparar. Si no sabes cómo calcularlo, puedes consultar cómo se calcula el valor venal en un siniestro total.
Compara y decide
Ahora que tienes toda la información, compárala: el coste de reparación frente al valor de mercado. Si la reparación supera el valor del coche, declarar siniestro total suele ser la mejor opción.
Consejos de experto para una correcta decisión
Además de seguir los pasos anteriores, hay algunos consejos que te ayudarán a tomar la decisión correcta sobre la declaración de siniestro total.
Consulta con un perito especializado
Un perito puede ofrecerte una visión profesional de los daños y del coste de reparación, facilitando así una evaluación más precisa de la situación.
Considera el tiempo que perderás en la reparación
Las reparaciones pueden llevar tiempo, lo que implica que estarás un período sin tu coche. Considera si puedes prescindir de él durante ese tiempo o si esto afectará tu vida diaria.
Revisa las condiciones de tu seguro
Cada póliza tiene diferentes condiciones y coberturas. Asegúrate de entender los términos para que sepas lo que cubre tu seguro en caso de siniestro total.
No te apresures a declarar siniestro total
Pensar con calma es fundamental. Tómate tu tiempo para analizar todas las variables y no te dejes llevar por la urgencia. Esto te ayudará a tomar una decisión informada y ajustada a tus necesidades.
Errores comunes al declarar siniestro total
Cuando te enfrentas a la decisión de declarar siniestro total, es fácil cometer errores que pueden afectar tus beneficios. A continuación, se detallan algunos de los errores más comunes:
No obtener una tasación precisa
Muchos conductores no buscan una tasación adecuada de su vehículo. Es vital que comprendas el valor venal del coche antes de tomar decisiones. De lo contrario, podrías quedarte con una indemnización inferior a la esperada.
Ignorar el valor sentimental del coche
Para muchos, el coche tiene un significado emocional. No solo es un medio de transporte, sino que puede representar recuerdos, viajes o momentos importantes. Ignorar este aspecto puede llevarte a tomar decisiones precipitada.
Suponer que la aseguradora siempre actúa en tu favor
Es un error común confiar ciegamente en que la aseguradora siempre buscará tu mejor interés. Recuerda que una compañía de seguros también tiene sus intereses, así que revisa y cuestiona las decisiones que tomen en tu caso.
No leer bien tu póliza de seguros
Las pólizas de seguros pueden ser complejas. No leer todos los términos y condiciones puede llevar a malentendidos sobre lo que cubre tu seguro. Asegúrate de entender perfectamente las coberturas para evitar sorpresas desagradables.
Aspectos económicos a tener en cuenta
La economía juega un papel crucial al decidir si declarar siniestro total. Aquí hay algunas consideraciones que debes tener en cuenta:
Valora los costes ocultos de la reparación
No siempre los costes de reparación son evidentes. A veces, pueden aparecer problemas adicionales que aumenten el coste total. Considera estos posibles gastos antes de decidirte.
Considera si puedes asumir un coche nuevo
Si decides no reparar tu coche, tendrás que pensar en adquirir uno nuevo. Evalúa si tu situación financiera actual te permite afrontar esa compra y si realmente es necesaria.
Analiza las subidas de primas en el futuro
Un siniestro total puede impactar en el precio de tus futuras primas de seguro. Es esencial que evalúes cómo afectará a tus costes a largo plazo y si te conviene más optar por una reparación.
Estima la revalorización del coche tras la reparación
Por último, considera cómo la reparación puede afectar el valor de tu coche. A veces, invertir en la reparación puede no ser ventajoso si el valor del vehículo no se restablece al nivel deseado.
Impacto en el futuro: ¿qué pasa después de declarar?
Declarar un siniestro total no es solo un trámite administrativo; implica una serie de consecuencias que pueden influir en tus decisiones futuras y en tu situación financiera. Es crucial que entiendas cómo este paso puede modificar tu póliza de seguro y tus opciones a partir de este momento.
Posibles cambios en tu póliza
Tras declarar un siniestro total, es común que las aseguradoras modifiquen las condiciones de tu póliza. Esto puede manifestarse en un aumento de la prima, ya que pueden considerarte como un conductor de mayor riesgo. Además, algunas aseguradoras pueden optar por limitar la cobertura o imponer cláusulas adicionales que antes no tenías.
Cómo afecta a tus derechos al comprar un coche nuevo
Una vez que has declarado un siniestro total, normalmente recibirás una indemnización que podrás usar para adquirir un coche nuevo. Sin embargo, este proceso puede incluir restricciones. Algunas aseguradoras exigen que compres un vehículo equivalente o que utilices el dinero de la compensación para un coche familiar, por ejemplo.
Opciones de compra de un vehículo si incluyes indemnización
Cuando decides comprar un coche nuevo con la indemnización recibida, debes evaluar diversas opciones. Puedes optar por un coche de ocasión que te ofrezca una buena relación calidad-precio. Presta atención al mercado, ya que este puede ofrecerte vehículos más nuevos y atractivos por el mismo precio. En este contexto, es fundamental que evalúes posibles gastos adicionales, como la transferencia de propiedad, seguro y mantenimiento.
Reflexiones sobre la historia del vehículo
Por último, piensa en el vehículo que has perdido. Cada coche tiene una historia, y es habitual sentir un apego emocional hacia él. Reflexiona si la decisión de declarar un siniestro total se basa exclusivamente en la economía o si también se ha visto influenciada por la conexión emocional que tenías con el vehículo. Esta valoración puede guiarte en la elección del próximo coche, asegurando que no solo pienses en los números, sino también en lo que representa cada desplazamiento en tu vida.
Si no estás seguro de cuándo compensa declarar siniestro total, te recomendamos que consultes con un profesional del sector para que te asista en este proceso.
Preguntas frecuentes
¿Cuándo se considera que un coche es siniestro total?
Un coche se considera siniestro total cuando el coste de reparación supera el valor del vehículo. No existe un porcentaje único y aplicable a todos los casos: los criterios dependen de la aseguradora y de la valoración técnica. Consulta con un perito y solicita la documentación y el criterio por escrito antes de tomar una decisión.
¿Qué ventajas tiene declarar un siniestro total?
Declarar un siniestro total puede ofrecer ventajas como la posibilidad de recibir una indemnización por parte de la aseguradora. Además, puede despejar dudas sobre el estado del vehículo y evitar gastos futuros en reparaciones que no merecen la pena.
¿Cómo afecta a mi historial asegurador declarar un siniestro total?
Declarar un siniestro total puede impactar tu historial asegurador. La aseguradora podría considerar este incidente al calcular primas futuras, posiblemente aumentando el coste de las pólizas. Sin embargo, cada caso es único y las consecuencias varían según la compañía y el historial del conductor.
¿Es obligatorio declarar un siniestro total?
Sí, es obligatorio declarar un siniestro total a tu aseguradora. Esto es necesario para iniciar el proceso de indemnización. Ignorar la declaración puede llevar a problemas legales, como la falta de cobertura o complicaciones en futuros reclamos.
Fuentes
- Boletín Oficial del Estado (BOE) (www.boe.es)
- Dirección General de Tráfico (DGT) (www.dgt.es)
Información general y orientativa. Los precios, plazos y diagnósticos los da cada profesional después de ver el coche. Artículo preparado con ayuda de herramientas de inteligencia artificial y publicado por la redacción de MotorCasión.
Etiquetas: Coste reparación coche Evaluación daños coche Siniestro total coche Valor de mercado coche
Más artículos
reclamaciones automoción
Cómo recurrir una multa de tráfico paso a paso
Imagina que acabas de recibir una multa de tráfico por exceso de velocidad.
reclamaciones automoción
Cómo reclamar por un coche de segunda mano con averías
Comprar un coche de segunda mano puede ser una buena opción, pero también puede acarrear problemas si el vehículo presenta averías inesperadas.
reclamaciones automoción
¿Cuánto indemnizan por un latigazo cervical en un accidente?
Un latigazo cervical es una de las lesiones más comunes en accidentes de tráfico.