- Profesionales de tu provincia
- Buscar y pedir presupuesto no te cuesta nada
- No compramos ni vendemos coches ni barcos
Qué cubre realmente un seguro a todo riesgo con franquicia
En resumen
Un seguro a todo riesgo con franquicia cubre daños al vehículo propio y a terceros, pero incluye un importe que el asegurado debe pagar en caso de siniestro. Esto limita la responsabilidad del asegurador y puede variar en función de la póliza.
Al considerar un seguro de coche, es común encontrarse con la opción de todo riesgo con franquicia. Pero, ¿qué significa esto realmente? Esta modalidad de seguro ofrece una protección amplia, pero incluye límites que es crucial entender. En este artículo, desglosaremos de manera clara lo que cubre un seguro a todo riesgo con franquicia, comparándolo con otras opciones para que tomes una decisión informada.
¿Qué es un seguro a todo riesgo con franquicia?
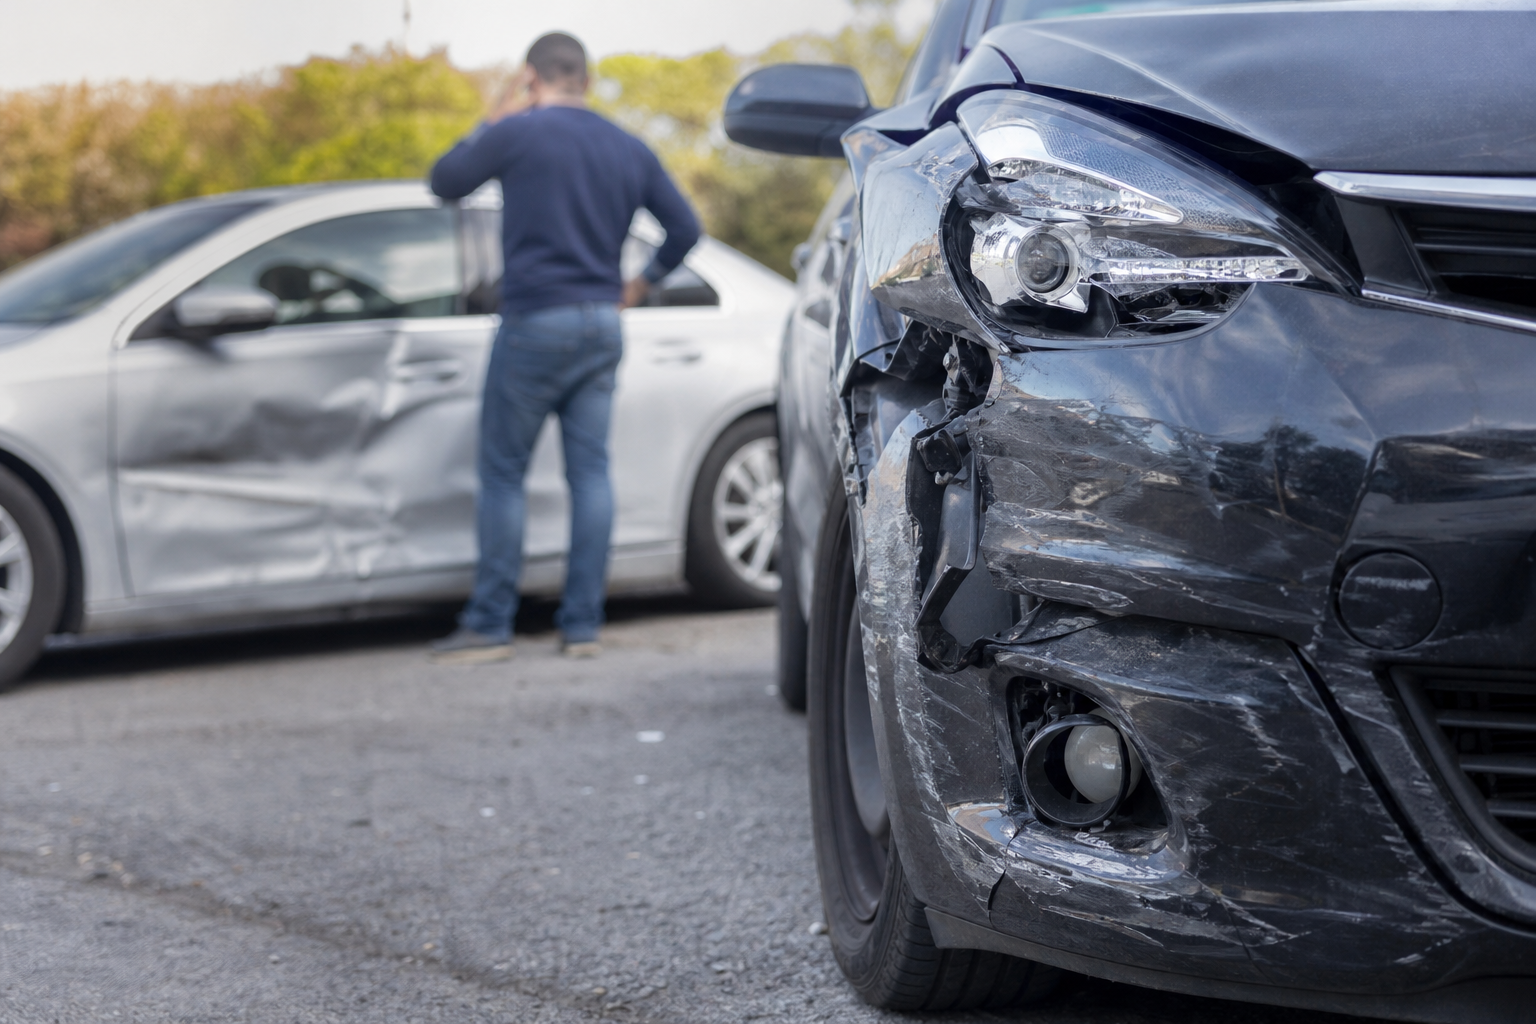
Un seguro a todo riesgo con franquicia es una póliza que cubre los daños a tu vehículo, pero con una condición: el asegurado debe pagar una parte de los costos en caso de siniestro. La franquicia es la cantidad de dinero que debes desembolsar antes de que la aseguradora cubra el resto. Por ejemplo, si tienes una franquicia de 300 euros y sufres un accidente con daños de 1.000 euros, tú pagarás los primeros 300 euros y la aseguradora se hará cargo del resto.
En comparación con otros seguros, como el seguro a terceros o el seguro a terceros ampliado, un seguro a todo riesgo ofrece una protección más completa. Mientras que el seguro a terceros solo cubre daños a terceros y sus bienes, el seguro a todo riesgo protege también tu propio vehículo de múltiples circunstancias, aunque con la condición de la franquicia.
La franquicia puede variar significativamente, y generalmente existe la opción de elegir entre una franquicia baja o alta. Una franquicia alta suele dar lugar a primas más económicas, lo que puede hacer el seguro más asequible. Sin embargo, es esencial evaluar cuánto estarías dispuesto a pagar en caso de un accidente.
Los límites de cobertura de un seguro a todo riesgo pueden incluir daños por colisión, incendio, robo y, en muchos casos, también daños provocados por fenómenos naturales. Es fundamental leer las condiciones específicas de la póliza para entender exactamente qué situaciones están cubiertas y cuáles no.
Coberturas típicas de un seguro a todo riesgo
Un seguro a todo riesgo con franquicia suele ofrecer una serie de coberturas que lo hacen atractivo para muchos conductores. A continuación, se describen las coberturas más comunes:
- Daños por colisión: Cubre los daños que sufra tu vehículo por colisiones, ya sean con otros vehículos o con objetos fijos.
- Daños por robo: Protege tu coche frente al robo parcial o total, ayudando a recuperar el valor económico del vehículo.
- Daños a terceros: Aunque es una cobertura común en todos los seguros, en un seguro a todo riesgo también se incluye el daño que causes a otros coches o personas.
- Asistencia en carretera: Muchos seguros incluyen asistencia en carretera, que puede ofrecerte servicios como remolques o reparaciones en el lugar, garantizando que no quedes varado en caso de fallo mecánico.
Para una comprensión más completa de los seguros, puedes consultar lo que cubre el seguro a terceros de coche.
Ventajas y desventajas de la franquicia
La franquicia en un seguro a todo riesgo tiene sus pros y contras. Una de las principales ventajas es la reducción en la prima. Al elegir una franquicia, el coste anual del seguro puede disminuir considerablemente, haciendo que sea más accesible para conductores con diferentes perfiles económicos. Por ejemplo, una franquicia de 300 € puede hacer que tu seguro sea entre un 20% y un 30% más barato que uno sin franquicia.
Por otro lado, el cumplimiento de los requisitos del seguro llega a ser crucial. Algunas aseguradoras ofrecen mayores beneficios si eliges una franquicia, lo que te da un mayor control sobre tu póliza. Sin embargo, esto también puede significar que deberás asumir ciertos costos si deseas reclamar.
Las dificultades en un accidente son otra realidad. Si sufres un accidente que provoca daños menores, la franquicia te obligará a cubrir una parte de los gastos. Esto puede hacer que no valga la pena realizar una reclamación si el coste de la reparación es menor que la franquicia. Además, hay que tener en cuenta los costos adicionales en siniestros menores: si te chocas contra un bolardo y tienes que pagar una franquicia de 500 €, puede que decidas no arreglarlo para evitar ese gasto extra.
Casos concretos de aplicación de la franquicia
Veamos algunos casos concretos en los que la franquicia se aplica. En accidentes menores, por ejemplo, si tu coche sufre un pequeño rasguño, es probable que el coste de la reparación no justifique la reclamación, ya que habrías de pagar la franquicia. Esto también aplica en un robo parcial; si te sustraen un accesorio del coche, puede que el valor de lo robado esté por debajo de la franquicia.
Si dañaste tu propio coche, la franquicia entra en juego. Imagina que retrocedes y golpeas un muro. Aquí deberás asumir los costes de reparación hasta alcanzar la cantidad de la franquicia. Asimismo, en situaciones de culpa compartida, donde ambas partes tienen responsabilidad en un accidente, podrías tener que asumir tu parte mediante la franquicia, complicando aún más el proceso de reclamación.
Antes de contratar cualquier póliza, es recomendable verificar opciones que puedan adaptarse a tus necesidades económicas y consultar comparativas. Puedes descubrir los seguros más baratos para coches usados que se ajusten a lo que buscas.
Cómo elegir el mejor seguro a todo riesgo con franquicia
Elegir un seguro a todo riesgo con franquicia puede parecer complicado, pero es posible simplificar el proceso con algunos pasos clave. La decisión correcta no solo te protegerá frente a imprevistos, sino que también se ajustará a tu presupuesto. Vamos a ver cómo puedes hacerlo.
Evaluar el valor del coche
El primer paso es conocer el valor real de tu vehículo. Un coche más caro generalmente requerirá una mayor cobertura. Si tu coche tiene un valor elevado, es probable que un seguro a todo riesgo sea lo más adecuado para ti. Sin embargo, si es un coche viejo y de bajo valor, un seguro más básico podría ser suficiente, ya que la franquicia podría hacer que el coste de la póliza no merezca la pena.
Comparar franquicias
La franquicia es la parte de los daños que deberás abonar tú mismo en caso de siniestro. A menudo, una franquicia más alta reduce la prima del seguro, pero también significa que asumirás más gastos en caso de un accidente. Evalúa cuál es la cantidad que estarías dispuesto a pagar. Por ejemplo, si optas por una franquicia de 300 euros, y tienes un accidente que causa daños de 1.500 euros, deberás abonar 300 euros, y la aseguradora cubrirá el resto. Contrasta la opción de franquicias bajas frente a altas y el impacto en tus pagos mensuales.
Consultar opiniones
Las opiniones de otros usuarios pueden ser extremadamente útiles. Consulta foros y páginas de reseñas de seguros para entender la experiencia de otros conductores con la compañía que estás considerando. Pregunta sobre la rapidez en el pago de siniestros, el trato al cliente y la transparencia en las condiciones. Esto te ayudará a evitar sorpresas desagradables.
Importancia de leer las condiciones
Finalmente, siempre lee las condiciones de la póliza en detalle. Muchos seguros a todo riesgo con franquicia pueden contener exclusiones que limitan su cobertura. Presta especial atención a lo que está cubierto y lo que no. Asegúrate de que te ofrecen lo que realmente necesitas. Comparar estos detalles te permitirá hacer la mejor elección. Recuerda, no todas las pólizas son iguales, y una lectura minuciosa te puede ahorrar mucho en el futuro.
Preguntas frecuentes
¿Qué cubre un seguro a todo riesgo con franquicia?
Cubre los daños propios del vehículo, así como los daños a terceros, robos y actos vandálicos. Sin embargo, el asegurado debe pagar una parte de los gastos, conocida como franquicia, en caso de siniestro.
¿Cuándo es recomendable contratar un seguro a todo riesgo con franquicia?
Es recomendable para vehículos nuevos o de alto valor. La franquicia permite reducir la prima del seguro, haciendo que sea más asequible, pero es esencial evaluar el coste de la franquicia frente a el riesgo de siniestros.
¿Cuánto suele ser la franquicia en un seguro a todo riesgo?
La franquicia suele variar entre 150 y 600 euros, dependiendo de la póliza y la compañía aseguradora. Seleccionar una franquicia más alta puede reducir el coste del seguro, pero se debe considerar el importe a pagar en caso de accidente.
¿Qué exclusiones tiene un seguro a todo riesgo con franquicia?
Las exclusiones suelen incluir daños por conducción bajo efectos de alcohol, uso indebido del vehículo o falta de mantenimiento. Lee siempre las cláusulas para entender bien lo que no está cubierto y evita sorpresas en caso de siniestro.
Información general y orientativa. Los precios, plazos y diagnósticos los da cada profesional después de ver el coche. Artículo preparado con ayuda de herramientas de inteligencia artificial y publicado por la redacción de MotorCasión.
Etiquetas: Cobertura de automóviles Coche a todo riesgo Franquicia de seguros Seguros de coche
Más artículos
Seguros de coche
¿Cuánto tarda el seguro en pagar un siniestro? Descúbrelo aquí
Imagina que estás conduciendo por una carretera de Madrid y, de repente, un coche se salta un stop y choca contra ti.
Seguros de coche
Descubre los seguros más baratos para coches usados
Imagínate que has encontrado el coche usado de tus sueños y estás a punto de cerrar la compra, pero te asaltan las…
Seguros de coche
Lo que cubre el seguro a terceros de coche: todo lo que necesitas saber
Imagina que estás involucrado en un accidente y te surgen mil dudas sobre cómo proceder.